איך מבקשים מהקופה טופס עזר ל-161 לפני דיווח העזיבה
כאשר מחלקת השכר מבקשת להמציא טופס עזר ל-161 (המכונה בחברות הביטוח גם דוח הכנה ל-161 או פירוט נתוני עזר למעסיק), הכוונה היא לדוח שמפיק הגוף הפנסיוני ובו יתרת רכיב הפיצויים המשויכת למעסיק המסוים. המסמך נועד להזין נתונים מדויקים לחלק א׳ של הודעת העזיבה ואינו מוגש לבדו לרשות המסים.
חמישה שדות שחובה לאמת בטופס העזר מהקופה
המבנה מבוסס על מתכונת דוחות ההכנה של הגופים המוסדיים, כפי שניתן לראות בדוגמת דוח ההכנה במדריך מנורה מבטחים.
בדיקה שהדוח הופק תחת מספר המעסיק או תיק הניכויים של מקום העבודה הנוכחי בלבד.
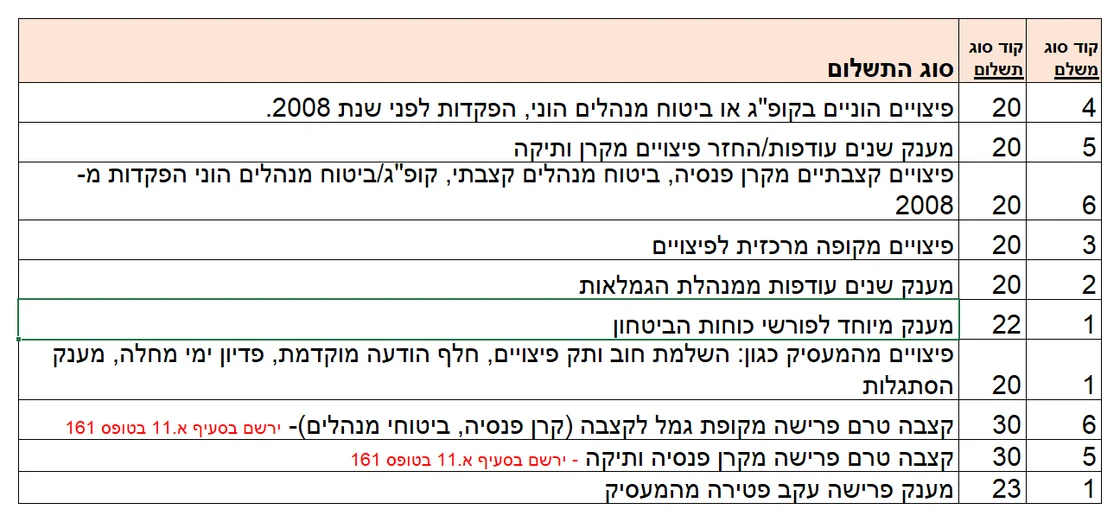
רישום קוד הקופה והמוצר לצורך הקלדה מדויקת בשורות המשלמים בדיווח המעסיק.
וידוא שהסכום המועבר לדיווח 161 משקף את צבירת הפיצויים ולא את כספי התגמולים.
איתור חודש השכר האחרון שנקלט בפועל בקופה לפני סגירת גמר החשבון.
הבחנה בין הפקדות הבאות במקום פיצויי פיטורים לבין השלמת חוב ותק מהמעסיק.
שולחן בקרה ויישוב פערים לפני שידור
נתקלתם בפער בדוח? בחרו את התופעה לאבחון מהיר
איך פונים לחברות הפנסיה והביטוח לקבלת נתוני העזר
לכל גוף מוסדי ערוץ ייעודי למעסיקים, לסוכנים פנסיוניים ולעמיתים להפקת פירוט יתרות פיצויים לפי מעסיק. כך למשל ניתן להתחיל בעמוד נתוני העזר לטופס 161 של קבוצת הראל או לפנות דרך אזור המעסיקים והסוכנים ביתר החברות. לריכוז קישורי השירות של כלל הגופים המנהלים עברו אל עמוד הגופים המוסדיים וטופסי ההפקדה.
כאשר פונים למוקד הקופה, בקשו במפורש דוח הכנה לעזיבת עבודה המשויך לח״פ המעסיק המדווח. אל תסתפקו בצילום מסך של סך החיסכון הכולל, משום שערבוב בין תגמולים לפיצויים יגרום לשגיאה בחישוב תקרת הפטור בחלק א׳ של טופס 161 המאוחד.
מיפוי הנתונים מדוח הקופה אל שדות הדיווח של המעסיק
| נתון בדוח ההכנה של הקופה | בדיקת החשבות לפני הקלדה | השפעה על דיווח העזיבה |
|---|---|---|
| מספר תיק ניכויים של הקופה המשלמת | הצלבה מול אישור הקופה העדכני ולא לפי זיכרון מדיווח ישן | מניעת דחייה בשידור המקוון או הפניית אישור מס לגוף שגוי |
| יתרת פיצויים בערך פדיון לתאריך חיתוך | בדיקה אם הועברה הפקדה נוספת לאחר תאריך החיתוך של הדוח | קביעת הסכום המדויק שעומד לבחירת העובד בין משיכה לרצף |
| תקופת ההפקדות הרשומה בקופה | השוואה לתקופת העבודה בפועל אצל המעסיק ובירור חודשים חסרים | חישוב נכון של שנות הוותק ושל השלמת הפיצויים הישירה אם קיימת |
לעיון במבנה הרשמי שאליו מוזנים הנתונים לאחר הבקרה ניתן לפתוח את תבנית הודעת הפרישה באתר רשות המסים.
עורכים גמר חשבון ודיווחי עזיבה במסגרת תפקידכם כחשבי שכר?
העמיקו בקורס הייעודי לחשבי שכר ושלטו בבקרת דוחות קופות, בחישובי השלמות ותק ובמערכות הדיווח המקוונות.
בירורים נפוצים בעבודה מול הקופות ומדור השכר
האם מורידים טופס עזר ל-161 מאתר רשות המסים?
לא. טופס עזר ל-161 (הנקרא בחלק מהחברות גם דוח הכנה) הוא מסמך יתרות אישי שמפיקה קרן הפנסיה, קופת הגמל או חברת הביטוח שבה מנוהלים כספי הפיצויים של העובד עבור המעסיק הרלוונטי.
מה עושים כשהפיצויים של אותה העסקה מנוהלים בכמה קופות שונות?
אוספים טופס עזר נפרד מכל גוף מוסדי שמחזיק כספי פיצויים בגין אותו מעסיק, ומוודאים בחשבות השכר שכל קופה הוזנה בשורה נפרדת ללא כפילות בסכומים.
מדוע יתרת הפיצויים בטופס העזר שונה מסכום ההפקדות שמופיע בתלושים?
פערים נובעים לרוב מהפקדה אחרונה שטרם נקלטה במועד הפקת הדוח, מתשואות ודמי ניהול שנצברו בקופה או מכספים שהופקדו אצל מעסיק קודם באותו חשבון פנסיוני.