איך מחשבים קצבה חודשית בפנסיה צוברת ומה ההבדל מפנסיה תקציבית
בפנסיה צוברת גובה הקצבה החודשית נגזר מסך הכספים שנצברו לזכות החוסך (הפקדות עובד, הפקדות מעסיק ותשואות בניכוי דמי ניהול ועלויות ביטוח), המחולקים במקדם המרה לקצבה במועד היציאה לגמלאות. לשם המחשה חשבונית בלבד, חלוקת מיליון שקלים במקדם 200 נותנת 5,000 ₪ קצבה חודשית ברוטו לפני מס.
סימולטור המחשה לחלוקת צבירה במקדם המרה ורגישות למשיכת פיצויים
| תרחיש המחשה | יתרה לחלוקה | מקדם | קצבה חודשית ברוטו |
|---|
מה קובע את מקדם ההמרה ומדוע מספר נמוך אינו תמיד עדיף
כפי שמוסבר במדריך עקרונות הביטוח הפנסיוני של נציבות שירות המדינה, מקדם ההמרה מתרגם יתרה כספית חד-פעמית לזרם תשלומים לכל החיים. מבחינה מתמטית מקדם קטן יותר מגדיל את התוצאה החודשית, אך המקדם מגלם גם את הכיסוי שתבחרו לשאירים (אחוז הקצבה לבן או בת הזוג לאחר פטירה) ואת מספר חודשי ההבטחה המינימליים. בחירה במסלול המקטין את זכויות השאירים רק כדי להציג קצבה ראשונית גבוהה יותר עלולה לפגוע בביטחון המשפחתי.
השוואה בין פנסיה צוברת חדשה, קרן ותיקה ופנסיה תקציבית
| מאפיין הבדיקה | קרן פנסיה חדשה (צוברת) | קרן פנסיה ותיקה שבהסדר | פנסיה תקציבית |
|---|---|---|---|
| בסיס החישוב לקצבה | יתרת הצבירה בפועל חלקי מקדם המרה אקטוארי | שכר קובע לפי שיטת הממוצעים כפול שיעור צבירה ותקנוני האיזון | שכר קובע לפנסיה כפול אחוזי הזכאות שנצברו לפי שנות שירות |
| השפעת תשואות שוק ההון | משפיעה ישירות על גובה הצבירה של החוסך לאורך השנים | פועלת לפי כללי התקנון האחיד ואג״ח מיועדות/מנגנון ההסדר | הזכאות משולמת מתקציב המעסיק לפי נוסחת השכר הקובע והוותק |
| מה חשוב לבדוק לפני פרישה | שלמות הפקדות, מסלול שאירים והבטחה, ומשיכות פיצויים קודמות | רציפות זכויות, שנות ותק מוכרות והשפעת עליות שכר | רכיבי השכר הנכללים בשכר הקובע (שאינו זהה בהכרח לברוטו האחרון) |
לפירוט מעמיק של אופן צבירת האחוזים בשירות המדינה ובגופים ציבוריים קראו את המדריך על חישוב פנסיה תקציבית.
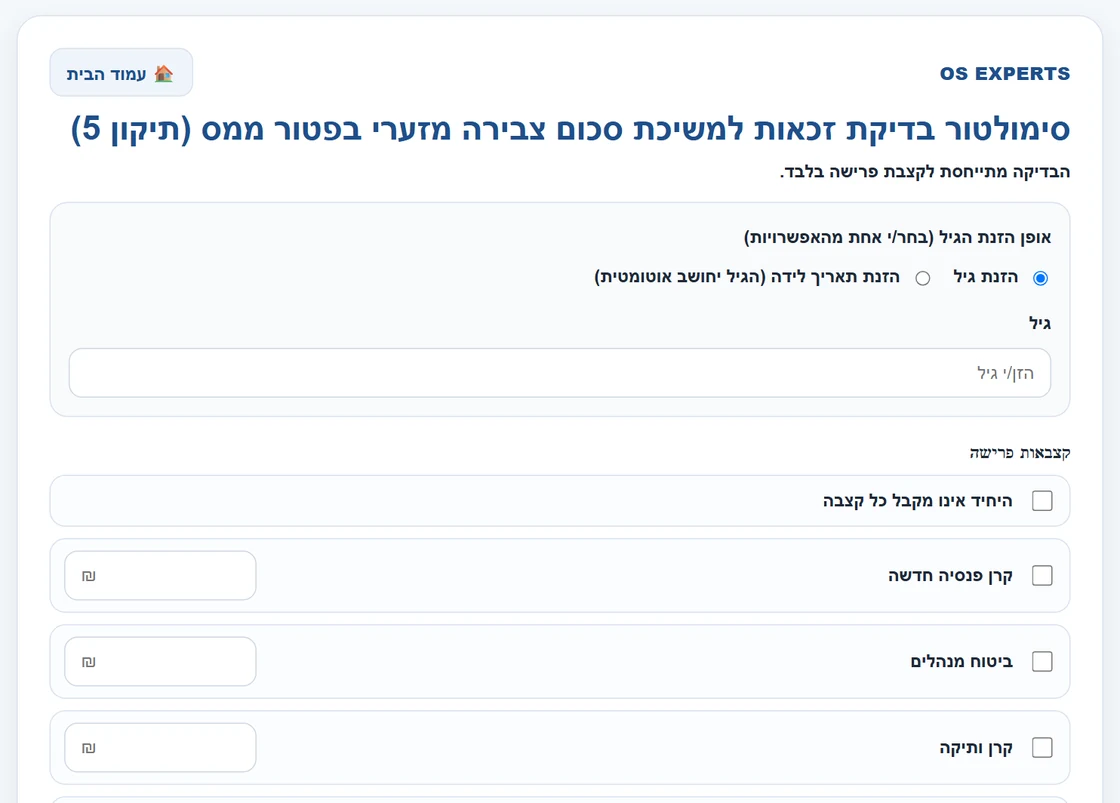
מהקצבה ברוטו אל הקצבה נטו לאחר קיבוע זכויות
תוצאת החלוקה בקרן הפנסיה היא קצבה ברוטו לפני ניכויי מס הכנסה וביטוח בריאות. בגיל הזכאות בוחנים את מימוש הפטור לפי תקרת הקצבה המזכה המעודכנת באמצעות הגשת בקשה בהתאם למדריך רשות המסים לטופס 161ד. הסבר מלא על אופן שריון הפטור החודשי מופיע בעמוד על קיבוע זכויות בפרישה.
הבהרות חיוניות על נוסחת הפנסיה הצוברת
האם מקדם המרה של 200 הוא מקדם קבוע או מובטח לכל חוסך?
לא. המספר 200 משמש להמחשה חשבונית בלבד. בקרן פנסיה חדשה מקדם ההמרה בפועל נקבע במועד הפרישה לפי תקנון הקרן, גיל הפרישה, שנת הלידה, המסלול הביטוחי לשאירים ותקופת התשלומים המובטחים.
האם משמעות המקדם היא שהקצבה נפסקת לאחר מספר חודשים השווה למקדם?
לא. מקדם ההמרה הוא מחלק אקטוארי לתרגום הצבירה לקצבה חודשית לכל ימי חיי הגמלאי (ולשאיריו בהתאם למסלול שנבחר), ואינו ספירה לאחור של חודשי תשלום.
רוצים לשלוט בחישובי קצבה, בשילוב מוצרי חיסכון ובמיסוי גמלאות?
בואו לתרגל ניתוח קרנות חדשות, קרנות ותיקות ופוליסות מנהלים במסגרת לימודי הפרישה שלנו.