טופס 161 לעובדים ולמעסיקים בסיום עבודה ובבחירת מסלול לפיצויים
טופס 161 מרכז את דיווח המעסיק על תקופת העבודה, השכר וכספי הפיצויים שנצברו, יחד עם הצהרת העובד על הדרך שבה יטופלו הכספים מול רשות המסים והקופות המשלמות. כשחברת ביטוח או קרן פנסיה מבקשת את הטופס, נקודת הפתיחה היא המעסיק שמסר את נתוני השכר ולא מילוי עצמאי של קובץ ריק.
נתוני המעסיק והצבירות
תקופת העבודה המדויקת, המשכורת האחרונה, פירוט הקופות המשלמות וסכומי הפיצויים או המענקים הישירים.
בחירות העובד והצהרותיו
סימון המסלול המבוקש לכספים בין ייעוד לקצבה, רצף פיצויים או משיכה חד-פעמית בפטור ובחיוב מס.
חישוב מעסיק או פקיד שומה
הנחיית ניכוי המס שמפיק המעסיק במקרים המורשים בטופס, או הפניה לקבלת אישור פקיד שומה לקופות.
מתי חייבים להפיק את הטופס ואיך בנוי הנוסח הרשמי
אירוע עזיבה קם בסיום מלא של יחסי עובד ומעסיק שבגינו נצברו זכויות פיצויים או שולם מענק פרישה. החובה חלה גם במעבר שגרתי בין מקומות עבודה באמצע הקריירה ולא רק בפרישה לגמלאות. בעת הכנת החלק הראשון נעזרים המעסיקים לא פעם בדוח הכנה וטופס עזר מהקופה כדי לוודא שכל פוליסה וקרן נרשמו בסכום המדויק.
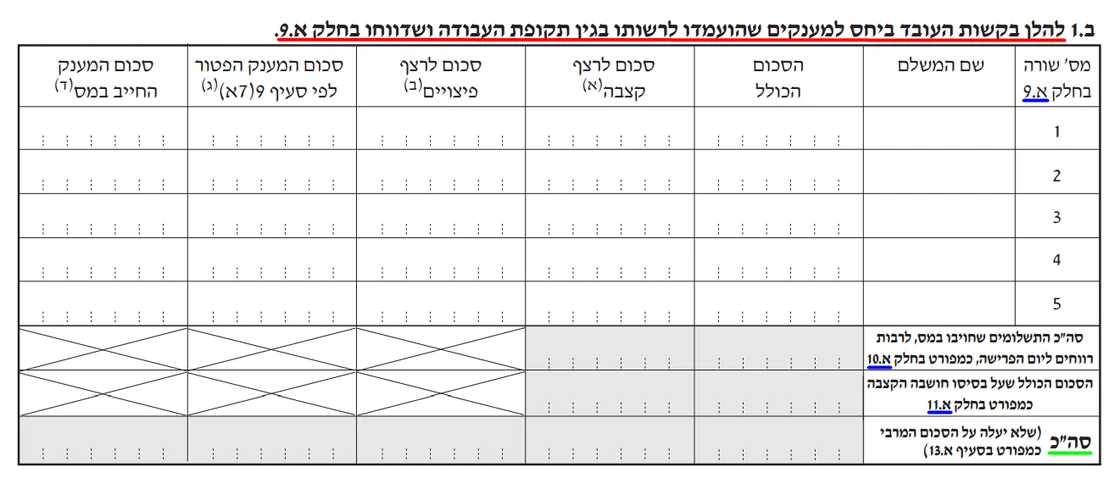
לעיון במבנה השדות או למילוי ידני במקרים המתאימים זמין נוסח טופס 161 הרשמי להורדה באתר הממשלתי. הקובץ הריק אינו תחליף לדיווח מעסיק חתום, משום שהקופות ופקיד השומה בודקים התאמה לתקופת ההעסקה ולתיק הניכויים של המעסיק.
הדיווח המקוון במערכת רשות המסים לעומת מילוי ידני
בשירות הדיגיטלי של רשות המסים מדווח המעסיק או המייצג על סיום ההעסקה, ולאחר הקליטה נשלח לעובד קישור לאזור האישי לצורך השלמת חלק ב׳. המערכת המורחבת תומכת כיום בסימון ייעוד לקצבה, ברצף פיצויים וגם בבקשות משיכה. פירוט מעשי של חמש תחנות השידור והמקרים שעוברים לבדיקת משרד השומה מופיע במדריך על דיווח 161 למס הכנסה והעברת האישורים. לחשבי שכר ולמייצגים זמינה באתר גם הדרכה מקצועית על המערכת המקוונת.
שלושת הכיוונים העיקריים לטיפול בכספי הפיצויים
לפני שמאשרים בחירה בחלק ב׳, בודקים במקביל את צורכי הנזילות המיידיים ואת ההשפעה על הפנסיה העתידית ועל סל הפטור בגיל פרישה. הרחבה על סיווג הרכיבים ותקרת הפטור לשנת עבודה מופיעה בעמוד העוסק בחישוב מענק פרישה.
משיכת כספים בפטור או במס
קבלת סכום חד-פעמי לחשבון הבנק עד תקרת הפטור לשנת עבודה ובירור שיעור המס או אפשרות פריסה על היתרה החייבת, תוך הבנה שניצול פטור עשוי להפחית פטור עתידי על הקצבה.
ייעוד הכספים לרצף קצבה
השארת כספי הפיצויים בקופה קצבתית לצורך הגדלת הפנסיה החודשית בעתיד, בלי לנצל כעת את פטור הפיצויים ובכפוף לכללי החרטה מרצף קצבה.
דחיית התחשבנות ברצף פיצויים
חיבור תקופת הוותק והפיצויים אל מעסיק חדש שיימצא בתוך פרק הזמן הקבוע בחוק, בכפוף לאישור רשות המסים ולהפקדות שוטפות אצל המעסיק הבא.
איתור טופס 161 ישן והתנהלות כשחסר דיווח מעסיק
המתכונת הישנה שבה הופרדו הודעת המעסיק וטופס 161א של העובד הוחלפה בטופס המאוחד, ולכן דיווחים חדשים אינם מוגשים על גבי גרסאות היסטוריות. עם זאת, עובדים המבקשים לשחזר אירוע עזיבה מן העבר זקוקים להעתק הדיווח שהופק בזמנו ולא לתבנית ריקה. שלבי האיתור מול מעסיקי עבר והקופות מרוכזים במדריך לשחזור טופס 161 ישן.
כאשר מבקשים לפדות פיצויים מקופה בלי שצורפו הנחיות מס תקפות, הגוף המוסדי עלול לנכות מס בשיעור מרבי לפי כללי הניכוי במקור. הפרדה בין כללי שחרור הכסף בקופה לבין הסדרת המס מוסברת בעמוד על משיכת פיצויים בהיעדר טופס 161.
ההבדל המעשי בין טופס 106 לבין טופס 161
| מאפיין הבדיקה | טופס 106 | טופס 161 |
|---|---|---|
| אירוע ההפקה | סיכום שנתי של משכורות וניכויי מס אצל המעסיק | סיום העסקה מוחלט וריכוז מענקי הפרישה והפיצויים |
| שימוש עיקרי | הגשת בקשה להחזר מס, דוח שנתי ובקרת תלושים | קביעת מעמד המס של כספי הפיצויים והנחיית הקופות |
| מי חותם ומאשר | המעסיק מנפיק לעובד סיכום חד-צדדי של נתוני השכר | המעסיק מדווח בחלק א׳ והעובד מצהיר ובוחר בחלק ב׳ |
תשובות למצבים שכיחים בסיום העסקה
איך מקבלים טופס 161 מלא עם נתוני השכר מהמעסיק?
פונים למחלקת השכר או לחשבות במקום העבודה שהסתיים ומבררים אם הדיווח שודר במערכת רשות המסים או הוכן כקובץ חתום. הורדת תבנית ריקה מאתר הממשלה אינה מחליפה את נתוני ההעסקה והפיצויים שהמעסיק חייב לדווח.
האם אפשר לצפות בדיווח העזיבה באזור האישי של רשות המסים?
כאשר המעסיק מדווח דרך המערכת הדיגיטלית לעזיבת עבודה, העובד מקבל הודעה ויכול לצפות בפרטי המענקים והקופות לאחר הזדהות באזור האישי. אם האירוע אינו מופיע שם, בודקים מול המעסיק באיזה ערוץ הוגש הדיווח.
מה עושים כשנדרש טופס 161 מעבודה שהסתיימה לפני שנים?
מבקשים תחילה העתק מארכיון השכר של המעסיק לשעבר או מרואה החשבון שלו. אם החברה נסגרה ואין תיעוד, מרכזים דוחות יתרה היסטוריים מהקופות ותלושי שכר שמורים ופונים להסדרת הנחיות המס מול פקיד השומה.
האם סיום עבודה עקב התפטרות מחייב דיווח בטופס 161?
כן, כל סיום העסקה מוחלט אצל מעסיק שבגינו נצברו כספי פיצויים בקופות או שולמו מענקי עזיבה מחייב הסדרת דיווח מס, גם לאחר התפטרות או מעבר בין משרות וללא קשר ליציאה לגמלאות.
מלווים עובדים ופורשים בתכנון מיסוי עזיבה וקיבוע זכויות?
הכירו את מסלול הכשרת מתכנני הפרישה של מכללת OS Experts ללימוד מעשי של דיני המס, המערכות הממשלתיות ותיקי לקוחות.