מה נכלל במענק פרישה, איך מחושב הפטור לשנת עבודה ומה עושים עם היתרה
בדיני המס מענק פרישה הוא מונח רחב המאגד פיצויי פיטורים בקופות ובתשלום ישיר לצד מענקים נוספים המשולמים עקב ניתוק יחסי עובד ומעסיק. תקרת הפטור המרבית למענק הון עקב פרישה עומדת על 13,750 ₪ לכל שנת עבודה (בכפוף לגובה המשכורת הקובעת ולסכום המענק בפועל), ועל כל שקל שמעבר לחלק הפטור ניתן לבחון פריסת מס, רצף קצבה או רצף פיצויים.
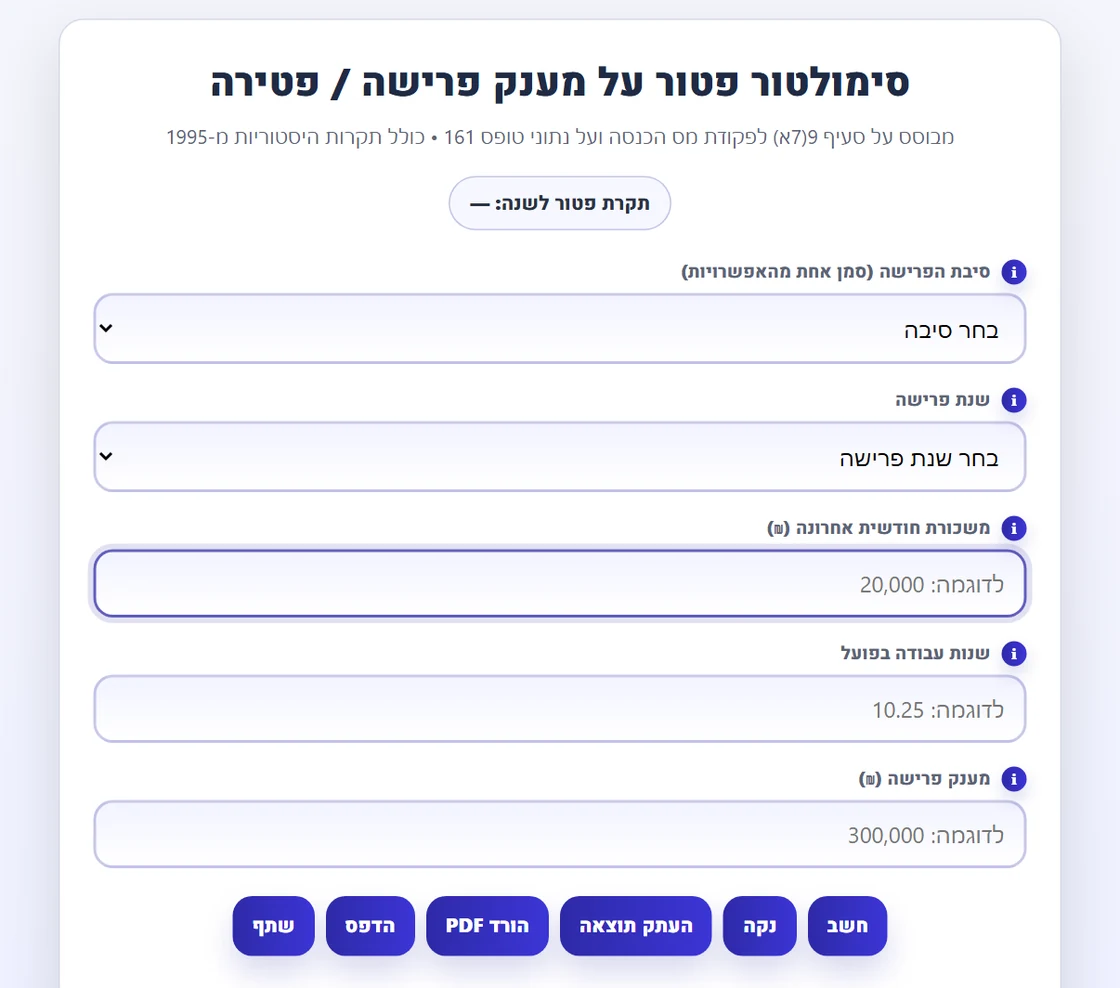
סימולטור תקרת פטור למענק פרישה וחלופות ליתרה החייבת
אילו תשלומים בגמר החשבון נכללים במענק הפרישה ואילו מוחרגים
לפני עריכת החישוב מפרידים בין תשלומים שמקורם בסיום העבודה לבין שכר רגיל. על פי מדריך רשות המסים לחלופות מיסוי בעת עזיבת עבודה, כספי פיצויי פיטורים, מענק הסתגלות ופדיון ימי מחלה המשולם בפרישה עשויים להיכלל במסגרת מענקי הפרישה לפי נסיבותיהם. לעומתם, משכורת החודש האחרון, פדיון ימי חופשה ותשלומים בגין התחייבות לאי-תחרות אינם נהנים מפטור סעיף 9(7א). להבחנה בין הזכאות בדיני עבודה לבין דיווח המס קראו על תנאי הזכאות למענק פרישה ועל אופן הדיווח בטופס 161 המאוחד.
כללי פריסת המס והקשר הישיר לקיבוע זכויות בעתיד
כאשר בוחרים למשוך סכום חייב במס מעבר לתקרת הפטור, ניתן לבחון בקשה לפריסת ההכנסה בהתאם להוראה המקצועית של רשות המסים על פריסת מענקים. פריסה לאחור מתפרסת על שנות העבודה ועד שש שנות מס המסתיימות בשנת הפרישה; פריסה קדימה נבחנת ביחס של שנת פריסה לכל ארבע שנות עבודה ועד שש שנות מס בכפוף לאישור פקיד השומה, לתשלום מקדמה ולהגשת דוחות שנתיים בכל שנות הפריסה. הרחבה מופיעה בעמוד על פריסת מענק פרישה, ולעובדים הממשיכים למעסיק חדש מוסבר המסלול המקביל בעמוד על רצף פיצויים.
לפני ניצול פטור כספי מיידי חשוב לבדוק גם את תקרת הקצבה המזכה ואת השלכות נוסחת השילוב במדריך טופס 161ד, שכן משיכת פיצויים פטורים מקטינה במקרים רבים את סל הפטור שיישאר לקצבה החודשית מתוך הפנסיה הצוברת. לפורשי המגזר הציבורי קיימים כללים ייעודיים המפורטים במדריך למענק פרישה בפנסיה תקציבית.
מלווים פורשים מקרנות ותיקות, מפנסיה תקציבית ומהמגזר הציבורי?
הכירו את הסדנה הייעודית למיסוי מענקים וזכויות בהסדרים ותיקים ותקציביים בהובלת מרצי המכללה.
בירורים שכיחים לפני החלטה על מענק הפרישה
האם כל סכום שמשולם בגמר החשבון נחשב למענק פרישה לעניין הפטור ממס?
לא. מענק פרישה כולל פיצויי פיטורים ותשלומים המוכרים כנובעים ישירות מסיום העבודה (כגון מענק הסתגלות או פדיון ימי מחלה בתנאים המתאימים), בעוד שכר אחרון ופדיון חופשה ממוסים כהכנסת עבודה רגילה.
האם תקרת הפטור של 13,750 ₪ לשנת עבודה מחייבת את המעסיק לשלם סכום זה?
לא. תקרת 13,750 ₪ היא תקרת פטור ממס לפי פקודת מס הכנסה בלבד, ואילו גובה הזכאות הכספית מהמעסיק נקבע לפי דיני העבודה, צו ההרחבה או הסכם ההעסקה האישי.
כיצד משפיעה משיכת מענק פרישה פטור היום על הפנסיה החודשית בעתיד?
מענקי פרישה שנמשכו בפטור ממס בתקופת ההתחשבנות הרלוונטית מובאים בחשבון בנוסחת השילוב בעת קיבוע זכויות (טופס 161ד), ועשויים להקטין את תקרת הפטור החודשית שתישאר לקצבה המזכה.