חישוב הטבת שוכר ומשכיר במסלול 10% והפחתת דמי שכירות עד 90,000 ₪
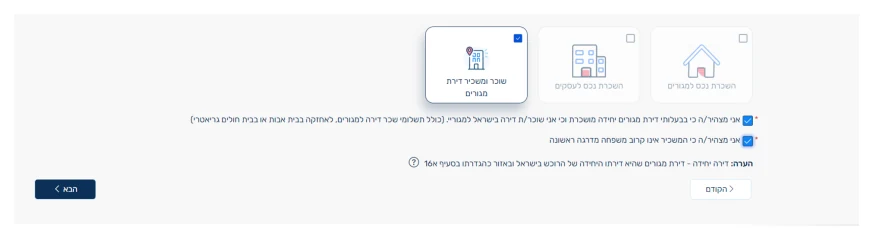
בעל דירת מגורים יחידה בישראל שמשכיר אותה למגורים ובמקביל שוכר דירה אחרת למגוריו בישראל רשאי, בהתקיים תנאי סעיף 122 לפקודת מס הכנסה, להפחית מהכנסת השכירות את דמי השכירות המוטבים ששילם עד תקרה של 90,000 ₪ בשנה ולשלם מס של 10% על היתרה בלבד.
מחשבון קיזוז שכירות במסלול 10% (לדוגמה ולהמחשה)
| שלב בחישוב השנתי | נוסחת ההמחשה | סכום בשקלים |
|---|
חמשת תנאי הסף המצטברים לפני הפחתת דמי השכירות
לפי חוזר ההבהרות של רשות המסים לסעיף 122, עצם העובדה שאדם משכיר דירה ושוכר דירה אחרת אינה מקנה את ההפחתה באופן אוטומטי. יש לאמת את חמשת התנאים הבאים:
- יחיד המשכיר למגורים בישראל שאינו עסק: ההכנסה מתקבלת בידי יחיד מהשכרת דירה המשמשת למגורים בישראל ואינה עולה כדי הכנסה מעסק.
- בעלות בדירת מגורים יחידה כהגדרתה בחוק: בודקים את כלל הזכויות במקרקעין של התא המשפחתי לפי הגדרת דירה יחידה שבדין, ולא רק כמה דירות מושכרות בפועל.
- תשלום למגורים בישראל או מסגרת סיעודית מוכרת: התשלום בוצע עבור דירה בישראל למגורי היחיד, או עבור החזקתו או החזקת בן זוגו המתגורר עמו בבית אבות או בבית חולים גריאטרי כהגדרתם.
- חפיפת תקופות באותה שנת מס: ההפחתה מתייחסת לתקופה שבה התקבלה הכנסת השכירות ובמקביל שולמו דמי השכירות המוטבים, עד תקרת 90,000 ₪ בשנה (וללא יצירת הפסד מועבר).
- היעדר קרוב והיעדר ניכוי כפול: דמי השכירות לא שולמו לקרוב כהגדרתו בפקודה ולא נדרשו בניכוי בחישוב ההכנסה החייבת של היחיד או של אדם אחר.
אסמכתאות נדרשות, מועד התשלום והשוואה למסלולים אחרים
על פי הוראת הביצוע על דיווח הכנסות שכירות למגורים, בעת הדיווח מצרפים את שני חוזי השכירות (של הדירה המושכרת ושל הדירה השכורה), ובהיעדר חוזה כתוב מצרפים תצהיר חתום בפני עורך דין הכולל את פרטי הצדדים, כתובות הנכסים, תקופת השכירות והתשלום החודשי. לפי חוזר הרשות משולם המס בתוך 30 ימים מתום שנת המס שבה התקבלה ההכנסה, ולמגישי דוח שנתי חלים כללי הדיווח השנתי הרלוונטיים. לאיתור קובצי דיווח רשמיים ניתן להיעזר במאגר טפסי רשות המסים.
זכרו שהפחתת שוכר ומשכיר חלה אך ורק במסלול 10% לפי סעיף 122. להשלמת התמונה יש להשוות אותה אל מסלול הפטור החודשי להשכרת דירת מגורים (עד תקרת הפטור החודשית המעודכנת בסך 5,654 ₪ בכפוף למנגנון הפטור המתואם) ואל מסלול חיוב רגיל לפי טבלת מדרגות מס הכנסה, שבהם חלים כללי הוצאות ופחת שונים המוסברים גם בחוברת דע את זכויותיך וחובותיך של רשות המסים.
הערת רקע מערכתית על עדכון הדף, עמוד זה מחליף ומרחיב רקע שפורסם בעבר באתר במאמרה של ליאת ארמי, יועצת מס ומייסדת המכללה; נוסח העמוד שלפניכם ונתוני התקרות נבדקו מול פרסומי רשות המסים המקושרים בגוף הדף.
תשובות למצבים מעשיים בקיזוז דמי שכירות
מי מוגדר משכיר ומי מוגדר שוכר לצורך סעיף 122?
המשכיר הוא בעל הדירה שמעמיד אותה למגורים ומקבל דמי שכירות, ואילו השוכר הוא מי שמתגורר בדירה ומשלם עבורה. ההטבה חלה על יחיד שבבעלותו דירת מגורים יחידה בישראל המושכרת למגורים, ובמקביל שוכר דירה אחרת למגוריו בישראל.
אילו תשלומים מוכרים כדמי שכירות מוטבים להפחתה מההכנסה?
דמי שכירות ששילם היחיד באותה תקופה עבור דירה בישראל המשמשת למגוריו (או תשלום עבור החזקתו או החזקת בן זוגו המתגורר עמו בבית אבות או בבית חולים גריאטרי כהגדרתם), ובלבד שלא שולמו לקרוב ולא נדרשו בניכוי כהוצאה.
מה קורה אם שכר הדירה ששילמתי גבוה מדמי השכירות שקיבלתי?
בסיס המס במסלול 10% מתאפס לאותה תקופה חופפת, אך העודף אינו יוצר הפסד בר קיזוז מול הכנסות אחרות ואינו ניתן להעברה לשנות מס הבאות.
מייצגים לקוחות בדוחות שנתיים, במיסוי מקרקעין פרטני ובתכנון פרישה?
העשירו את הידע המעשי בסדנאות המיסוי והפנסיה שמעביר הסגל המקצועי שלנו לאנשי כספים.